比亚迪启动供应链支付整改,计划在 1–2 年内逐步压降沿用多年的 “迪链” 应收账款电子凭证,改用受《票据法》保护的商业承兑汇票与现金结算。新闻里只是一行小字,没掀起多大水花。
但顺着这根线头往上拉,牵出的是一个绕不过去的大窟窿:野村证券那份报告里,房地产压在上下游供应商头上的欠款,加总接近25万亿人民币,其中约7.8万亿已基本收不回。数字很扎眼,但这还只是冰山露出水面的那一角。
真正让人脊背发凉的,是水面之下那座更庞大的债务山。此前有一份宏观数据曾一度刷屏:中国GDP对应的宏观杠杆率曾达到281.8%,创下彼时的历史新高。
单季度就跳升8.7个百分点,这个幅度在过去只有2020年疫情初期那一波(当季跳升14.3个百分点)能超过。杠杆率这个词听着抽象,说白了就是整个经济压了多少债。
适度加杠杆对企业资本回报率是好事,但当杠杆高到一定程度,正常运转就会变得吃力——做什么事都要先过"还债"这一关。那一轮债务跳升背后的逻辑并不复杂。
防疫政策调整之后,居民和企业对经济复苏抱有预期,大规模借钱。那一个季度新增社会融资总量,比上一年同期几乎翻了一倍。
如果景气持续向上,这些债能被未来的现金流稀释掉;但如果景气反过来掉头,这些债就成了压在身上的石头。
过去不少国家和地区都讨论过所谓"灰犀牛"——不是指黑天鹅那种意外,而是明明摆在眼前、谁都看得见的大风险,就是没人去动它,一拖再拖,直到有一天轰然砸下来。中国经济的债务问题,长期被视为典型的灰犀牛。
过去二十多年,经济增速一直在高位,债务问题总能被成长稀释。但近年人口拐点出现、增速中枢下移,稀释债务的那股"顺风"明显减弱。
老办法不再百试百灵。把杠杆率拆开来看,中国有一个和其他主要经济体很不一样的特征:企业部门的杠杆率异常高。
这里头藏着一个被反复讨论、却迟迟没有公开完整账本的角色——地方政府融资平台,简称LGFV。LGFV在统计意义上被算作"企业",但背后站着的是地方政府。
它拿地方政府的土地做抵押向银行借钱,然后把钱投到路、桥、园区、片区开发这类基础设施项目上,再用项目的未来收益去还债。听上去闭环,但现实往往不是这样。
很多基建项目一开始就不是奔着盈利去的,是为了稳投资、稳就业。可行性不够的项目,照样被推上去。
结果就是债能借出来,钱却很难按时赚回来。利息要照付,债要滚续,窟窿越滚越深。这块债到底有多大,一直没有权威的公开统计口径。
中诚信国际曾对LGFV在某一节点的全部债务做过估算,区间大约在52万亿到58万亿人民币之间——放到彼时中国121万亿级别的GDP体量里,这几乎是半数。把LGFV和房地产那25万亿应付账款并排看,就能品出一个意味:
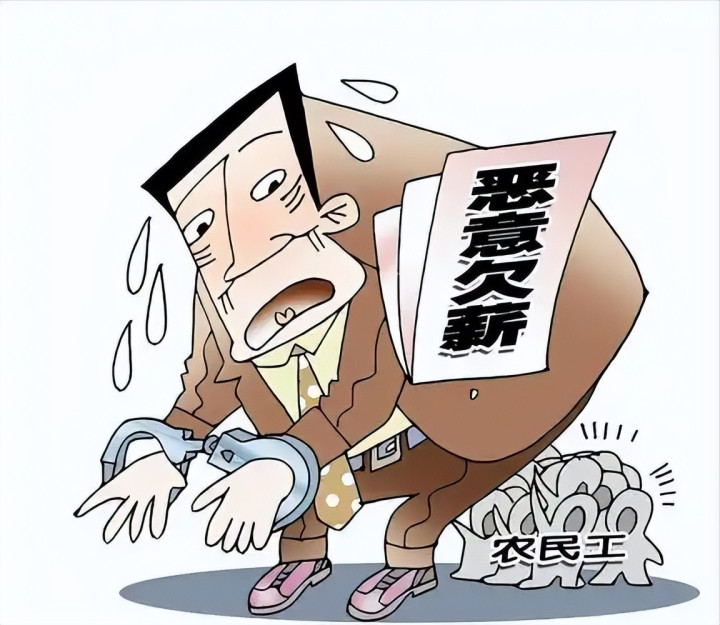
房地产的欠条,终点大多是民营中小企业、是农民工、是县城工厂的老板。LGFV的欠条,终点是银行,是债券市场,是城投债的持有人。
两条链条分别卡住了中国经济的两套循环系统——一套是实体毛细血管,一套是金融主动脉。迄今为止,LGFV的大规模硬违约还没有真正发生。
个别展期、技术性违约、非标违约有过,但系统性爆雷被稳住了。原因很简单:债权人大多是银行,一旦让LGFV成规模爆雷,坏账就会直接灌进银行报表,金融系统的稳定预期立刻会受到冲击。
所以这些年看到的处置思路是:延、展、换、置。把短债换长债,把高息换低息,把隐性债置换成显性债,用时间换空间。
这思路本身没错,但它只是缓释,不是化解。管子里堵着的东西并没有消失,只是从一截挪到了另一截。
真正的问题在于:当上游的LGFV自身债务压力山大时,它向下游兑付工程款的能力也会同步下降。于是地方政府拖欠城投、城投拖欠总包、总包拖欠分包、分包拖欠材料厂、材料厂拖欠工人——25万亿应付账款那条链,和城投债这条链,底层是通的。
这就是为什么说25万亿根本不是房地产一个行业的事。它卡的是整条实体经济的血管。再便宜的货币政策灌下去,水也只能在金融市场空转,流不到被堵死的那一截。对一家被压着两亿工程款、工资都发不出的建筑公司来说,再降几个基点的贷款利率,意义相当有限。
它缺的从来不是融资成本,是那笔本来就该到账的钱。好在这一轮清欠已经进入"动真格"的节奏。
2025年3月,修订版《保障中小企业款项支付条例》印发,当年6月1日起执行,硬性要求大型企业60天内结清小供应商款项,背靠背付款条款被明令禁止,招投标、融资、评优全面挂钩。
同月国务院常务会议通过清欠行动方案,汽车行业跟进最快——开头那家车企把"迪链"切成法定商票,就是这个大背景下的动作。资金也在到位。
2025年新增地方政府专项债安排4.4万亿人民币,一部分明确允许用于消化政府拖欠企业账款。2024年新增专项债3.9万亿人民币里,也有一部分投向了化解地方债务和清欠。
两年加总可用于清欠相关的专项债规模,已经相当可观。但到2026年年中前后,规模以上工业企业应收账款余额仍然在高位爬坡。
钱砸下去了,窟窿暂时还没被填平。原因并不难理解:专项债的手,更多伸到了政府拖欠民企的那一截;而房企拖欠建筑商、建筑商拖欠材料厂这条纯民企对民企的链,专项债的手暂时够不到。
债务问题是一道"看得见的危险",关键不在要不要承认,而在什么时候动真刀。时间窗口不是无限的。
人口结构、增长中枢、外部需求都在变化,过去那种"用更快的增长稀释掉旧账"的路径,正在变窄。回到标题那个问题:25万亿到底谁来还?
答案不会是单一主体。地方政府要还一截、金融机构要承担一截、房企股东和债权人要兜底一截、财政或许要出一笔启动资金作为撬杠。
至于那把"重振经济的钥匙"——它可能真的不在售楼大厅那扇玻璃门后面。它更有可能压在那些长年挂账的工程尾款里,压在被反复展期的城投债务里,压在中小供应商抽屉里那一摞商票之间。
谁有本事把这些纸、这些结、这些债,一张一张拎出来真正化掉,谁就握住了下一轮增长的开关。
博牛配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯